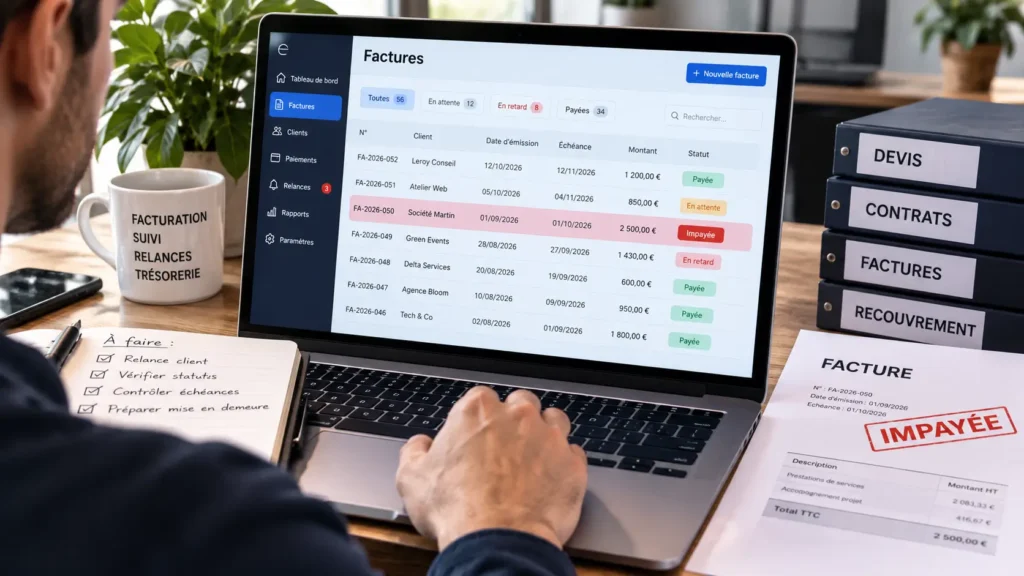
Facturation électronique et impayés : comment sécuriser ses paiements en 2026-2027 ?
Facturation électronique et impayés : qu’est-ce qui change réellement pour les entreprises en 2026-2027 ? Depuis le 1er septembre 2026, les entreprises concernées doivent être capables de recevoir des factures électroniques via une plateforme agréée. À partir du 1er septembre 2027, les PME et microentreprises concernées devront également émettre leurs factures selon les nouvelles règles.
Cette réforme représente une avancée pour les indépendants, freelances, e-commerçants et dirigeants de TPE/PME. Elle améliore la traçabilité des factures, facilite le suivi des échéances et permet d’identifier plus rapidement certains problèmes de transmission.
Mais attention : une facture électronique ne garantit pas son paiement. Même lorsqu’une facture a été correctement transmise, un client peut la contester ou ne pas respecter l’échéance prévue.
Alors, comment utiliser la facturation électronique pour mieux prévenir les impayés ? Quels justificatifs conserver et quelles démarches entreprendre lorsqu’un client tarde à payer ?
Découvrez les obligations applicables en 2026-2027, les statuts à surveiller et les bonnes pratiques pour sécuriser vos paiements.
Facturation électronique 2026-2027 : quelles entreprises sont concernées ?
La réforme française de la facturation électronique se déploie progressivement.
Elle concerne principalement les opérations entrant dans son champ d’application, notamment certaines transactions entre entreprises établies en France et assujetties à la TVA.
Les obligations ne sont pas identiques pour toutes les opérations. Les ventes aux particuliers, certaines opérations internationales et les transactions relevant d’exemptions spécifiques obéissent à des modalités différentes, notamment en matière de transmission des données.
Les deux grandes échéances
| Date | Obligation | Entreprises concernées |
|---|---|---|
| 1er septembre 2026 | Être capable de recevoir des factures électroniques | Entreprises concernées, quelle que soit leur taille |
| 1er septembre 2026 | Émettre des factures électroniques | Grandes entreprises et entreprises de taille intermédiaire |
| 1er septembre 2027 | Émettre des factures électroniques | PME et microentreprises concernées |
Ces dates sont confirmées par la Direction générale des Finances publiques.
Une petite entreprise qui n’a pas encore l’obligation d’émettre ses factures électroniques doit donc déjà être en mesure d’en recevoir lorsqu’elle entre dans le champ de la réforme.
Une facture PDF envoyée par e-mail suffit-elle ?
Non, pas pour satisfaire à l’obligation de facturation électronique prévue par la réforme.
Une facture électronique conforme doit respecter les formats et les modalités de transmission prévus par le dispositif.
Elle transite par une plateforme agréée, éventuellement à travers un logiciel de facturation compatible.
Un PDF classique envoyé directement par e-mail ne constitue donc pas, à lui seul, une facture électronique conforme au nouveau dispositif.
Cette distinction est importante pour les freelances qui établissent encore leurs factures avec un traitement de texte ou un tableur.
Facturation électronique et impayés : qu’est-ce qui change réellement ?
Le principal changement concerne la traçabilité du parcours de la facture.
Dans un fonctionnement traditionnel, une entreprise peut envoyer une facture par e-mail sans toujours savoir si le document a été correctement reçu ou traité.
Avec la facturation électronique, les plateformes permettent de suivre certaines étapes du cycle de vie.
Il devient ainsi plus facile d’identifier un problème de transmission, un rejet technique ou un refus déclaré par le destinataire.
Cependant, il faut distinguer trois situations :
- La facture est déposée : elle a été acceptée par la plateforme de l’émetteur.
- La facture est reçue ou mise à disposition : elle est entrée dans le circuit de réception du client.
- La facture est payée : le règlement a effectivement été effectué et reçu.
Ces situations ne sont pas équivalentes.
Une facture correctement transmise peut parfaitement rester impayée.
La réforme améliore donc les possibilités de suivi, sans supprimer les risques de litige ou de défaillance financière.
Quels sont les statuts d’une facture électronique ?
Les plateformes agréées utilisent des statuts pour indiquer les étapes de traitement des factures.
L’administration fiscale identifie notamment quatre statuts faisant partie du dispositif réglementaire de suivi.
| Statut | Signification | Conséquence pratique |
|---|---|---|
| Dépôt | La plateforme de l’émetteur accepte la facture | La facture est entrée dans le circuit |
| Rejet | Une plateforme détecte une anomalie | Une correction peut être nécessaire |
| Refus | Le destinataire refuse la facture | Le motif doit être examiné |
| Encaissée | Le paiement est enregistré dans les conditions prévues | L’encaissement peut être suivi |
D’autres statuts peuvent exister, notamment « mise à disposition », « approuvée » ou « en litige ».
Leur disponibilité dépend des fonctionnalités et des règles applicables à la plateforme.
La documentation officielle de la DGFiP décrit les principaux statuts et leur rôle.
Une facture non refusée est-elle automatiquement acceptée ?
Non.
L’absence de refus sur une plateforme ne signifie pas automatiquement que le client reconnaît la dette ou accepte toutes les conditions de la transaction.
De même, un statut « approuvée » ne remplace pas nécessairement les autres éléments permettant de démontrer l’existence d’une créance.
Les statuts constituent des informations utiles, mais leur portée juridique doit être appréciée avec les autres pièces du dossier.
Que faire si une facture est refusée ?
La première étape consiste à identifier le motif du refus.
Il peut s’agir d’une erreur de destinataire, d’informations incorrectes ou d’un désaccord sur la prestation facturée.
Si le problème est purement administratif, il faut effectuer les corrections nécessaires selon la procédure prévue par la plateforme.
En cas de désaccord commercial, il est préférable de conserver les échanges écrits et de rechercher une solution documentée.
Un refus technique ou administratif ne doit pas être confondu avec une décision de justice sur l’existence de la dette.
Une facture électronique constitue-t-elle une preuve suffisante ?
Non, pas systématiquement.
Une facture électronique possède une valeur juridique qui dépend notamment des règles applicables à l’écrit électronique.
Mais son format ne transforme pas automatiquement une facture en preuve incontestable de la créance.
Lorsqu’un client conteste une prestation, il peut être nécessaire de démontrer ce qui a été commandé, livré ou réalisé.
Pour une agence web, par exemple, la facture d’un site WordPress ne suffit pas toujours à établir l’ensemble des obligations convenues.
Il est utile de conserver :
- le devis accepté ;
- le contrat ou les conditions générales applicables ;
- les échanges validant la commande ;
- les preuves de livraison ou de réalisation ;
- les éventuelles validations du client ;
- la facture et son historique de transmission ;
- les relances et réponses du débiteur.
Ces éléments permettent de reconstituer le déroulement de la relation commerciale.
Exemple : un freelance facture une prestation de 1 500 €
Un freelance réalise une prestation de création de site internet pour une entreprise.
Il émet une facture électronique de 1 500 €.
Le document est correctement transmis, mais le client ne règle pas à l’échéance.
Le freelance dispose alors d’un historique de transmission utile.
Toutefois, si le client conteste la réalisation du site, les éléments les plus importants peuvent être le devis signé, les échanges sur les livrables et les preuves de remise du travail.
La meilleure protection reste donc l’association d’une facture traçable et d’un dossier contractuel complet.
Quels délais de paiement faut-il respecter entre professionnels ?
En France, les délais de paiement entre professionnels sont encadrés.
En l’absence de délai convenu, le délai supplétif est généralement de 30 jours après la réception des marchandises ou l’exécution de la prestation.
Lorsqu’un délai est négocié, il ne peut en principe pas dépasser :
- 60 jours à compter de la date d’émission de la facture ;
- ou 45 jours fin de mois, sous certaines conditions contractuelles.
Des règles particulières existent pour certains secteurs et certaines opérations.
Il faut donc vérifier les dispositions applicables à son activité.
La DGCCRF détaille les règles relatives aux délais de paiement.
Quelles pénalités peut-on réclamer ?
Dans les relations commerciales entre professionnels, un retard de paiement peut entraîner des pénalités.
Leur taux et leurs modalités doivent respecter les règles du Code de commerce.
Une indemnité forfaitaire de 40 € pour frais de recouvrement est également prévue dans les conditions légales applicables aux retards de paiement entre professionnels.
Cette indemnité ne doit pas être appliquée indistinctement aux clients particuliers.
Les pénalités de retard commerciales peuvent être exigibles sans rappel préalable, selon les dispositions applicables.
Pour autant, une relance amiable reste souvent la première démarche utile pour obtenir rapidement le règlement.
Facture impayée : quelles démarches effectuer en 2026
Lorsqu’une facture arrive à échéance sans règlement, il est préférable d’agir progressivement.
1. Vérifier la facture et son statut
Avant toute relance, contrôlez le montant, l’échéance et les coordonnées du client.
Vérifiez également l’absence d’erreur de transmission ou de rejet sur la plateforme.
Cette vérification évite de réclamer un paiement sur la base d’un document qui n’aurait pas été correctement traité.
2. Envoyer une relance amiable
Contactez le client en rappelant les références de la facture, son montant et sa date d’échéance.
Une première relance peut rester courtoise.
Un retard peut résulter d’un oubli, d’un problème administratif ou d’une difficulté temporaire.
Conservez une copie du message et de toute réponse.
3. Formaliser une mise en demeure
Si les relances restent sans effet, une mise en demeure peut être nécessaire.
Elle permet de réclamer formellement le paiement et de préciser les sommes demandées.
Son contenu doit être adapté au dossier et aux règles applicables.
Il est notamment important de distinguer le montant principal de la créance, les pénalités éventuellement dues et les frais légalement réclamables.
4. Envisager une procédure de recouvrement
Lorsque la démarche amiable échoue, plusieurs voies peuvent être envisagées.
Le choix dépend notamment de la nature de la créance, de son montant et de l’existence éventuelle d’une contestation sérieuse.
Il peut s’agir d’une injonction de payer ou, dans certaines situations, d’une autre procédure judiciaire adaptée.
Il est préférable de demander conseil à un professionnel du droit lorsque le dossier est complexe.
Injonction de payer : qu’est-ce qui a changé en septembre 2026 ?
Une évolution procédurale importante est entrée en application pour les ordonnances d’injonction de payer rendues à compter du 1er septembre 2026.
Le décret n° 2026-96 du 16 février 2026 a réduit de six à trois mois le délai dans lequel une ordonnance doit être signifiée au débiteur.
À défaut de signification dans ce délai, l’ordonnance devient non avenue.
Cette règle est importante pour les entreprises qui engagent une procédure de recouvrement.
Elle signifie qu’obtenir une ordonnance ne suffit pas : il faut également respecter les formalités et les délais qui suivent.
Le texte officiel est disponible sur Légifrance.
Une nouvelle procédure de recouvrement a-t-elle été créée en 2026 ?
Oui.
La loi n° 2026-307 du 23 avril 2026 a instauré un cadre juridique pour une procédure simplifiée concernant certaines créances commerciales incontestées.
Elle vise les situations répondant aux conditions définies par les textes, et non l’ensemble des factures impayées.
Attention : l’existence de cette loi ne suffit pas à garantir que la nouvelle procédure soit immédiatement utilisable.
Son application pratique dépend notamment des dispositions réglementaires nécessaires.
Au 27 octobre 2026, il convient donc de vérifier la publication des textes d’application avant d’orienter une entreprise vers ce mécanisme.
Le texte de référence est consultable sur Légifrance.
Comment éviter les impayés avec la facturation électronique ?
La réforme offre une occasion de revoir l’ensemble du processus de facturation.
L’objectif n’est pas seulement d’émettre des documents conformes, mais de réduire les erreurs qui retardent les paiements.
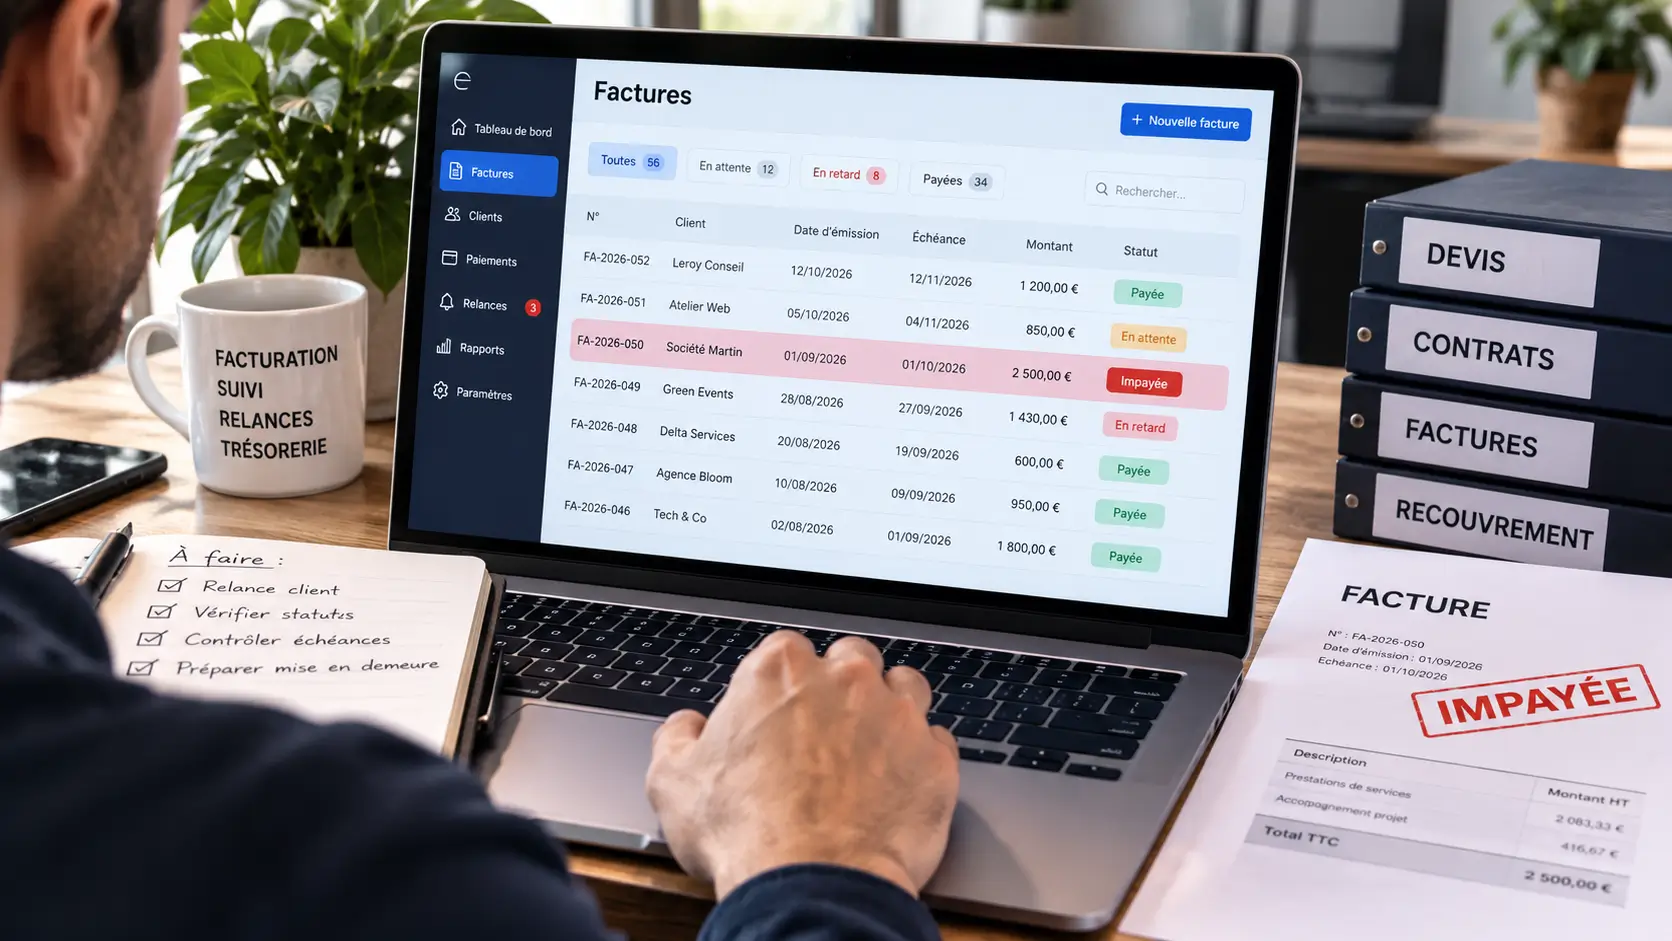
Mettre en place un suivi des échéances
Une entreprise doit pouvoir identifier rapidement les factures échues.
Un tableau de bord simple peut distinguer les factures à venir, échues, contestées et réglées.
Les statuts transmis par la plateforme peuvent compléter ce suivi.
Ils ne doivent toutefois pas remplacer le rapprochement avec les encaissements bancaires.
Automatiser les relances avec discernement
Un logiciel de facturation peut aider à déclencher des rappels avant ou après l’échéance.
Cette automatisation peut faire gagner du temps, particulièrement lorsque l’entreprise gère de nombreuses factures.
Mais il faut éviter qu’une relance soit envoyée automatiquement à un client qui vient de payer ou dont la facture fait l’objet d’un litige.
Une automatisation efficace repose donc sur des données fiables et des règles de contrôle.
Sécuriser les contrats et les devis
La prévention commence avant l’émission de la facture.
Pour une prestation numérique, un devis détaillé peut préciser les livrables, les délais, les étapes de validation et les modalités de paiement.
Il est également possible de prévoir des acomptes ou des paiements par étapes lorsque cela est adapté à la relation commerciale.
Ces précautions peuvent limiter les désaccords sur les sommes dues.
Choisir une plateforme adaptée à son activité
La plateforme utilisée doit permettre de répondre aux obligations réglementaires, mais aussi aux besoins quotidiens de l’entreprise.
Pour une TPE, les critères utiles peuvent inclure la simplicité d’utilisation, la compatibilité avec le logiciel comptable, la consultation des statuts et l’export des justificatifs.
Un e-commerçant peut également rechercher une intégration avec ses outils de gestion.
Le choix doit reposer sur les fonctionnalités réellement nécessaires, et non uniquement sur les promesses commerciales.
Les erreurs à éviter avec les factures électroniques
Certaines erreurs peuvent fragiliser le suivi des paiements malgré la mise en place d’une plateforme conforme.
Confondre transmission et règlement. Une facture acceptée par une plateforme n’est pas nécessairement payée.
Supprimer les documents contractuels. La traçabilité électronique ne remplace pas les preuves de commande ou de livraison.
Négliger les rejets. Une facture bloquée pour une erreur de format ou de données doit être traitée rapidement.
Appliquer les mêmes règles à tous les clients. Les délais et indemnités applicables aux relations entre professionnels ne doivent pas être automatiquement transposés aux consommateurs.
Attendre trop longtemps pour agir. Les délais de prescription et les délais procéduraux doivent être surveillés indépendamment des rappels générés par un logiciel.
Ces articles pourraient aussi vous intéresser
E-commerce scalable : 10 points à vérifier avant de doubler
Développer son activité ne consiste pas uniquement à augmenter ses ventes. Il faut également anticiper les besoins en automatisation, en gestion et en organisation pour accompagner sa croissance.
Migration CRM e-commerce : 7 leçons du Groupe Etam
Comment simplifier ses outils marketing, améliorer le suivi des clients et automatiser certaines tâches ? Découvrez les enseignements de la réorganisation CRM du Groupe Etam et les bonnes pratiques applicables aux petites entreprises.
IA et e-commerce : vers le commerce unifié
L’intelligence artificielle transforme progressivement les outils utilisés par les commerçants. Découvrez comment ces technologies peuvent faciliter la gestion des parcours clients et l’organisation des activités e-commerce.
Conclusion : la facturation électronique aide-t-elle vraiment à réduire les impayés ?
La facturation électronique peut contribuer à mieux maîtriser les retards de paiement.
Elle facilite le suivi des documents et permet d’identifier plus rapidement certaines anomalies.
Cependant, elle ne garantit ni la solvabilité du client ni le recouvrement d’une créance contestée.
Pour les indépendants, TPE et PME, la priorité consiste à associer les nouvelles obligations de 2026-2027 à une organisation rigoureuse.
Trois actions sont particulièrement utiles : choisir une plateforme adaptée, conserver les preuves contractuelles et mettre en place un suivi régulier des échéances.
La technologie améliore la visibilité sur les factures. La sécurité des paiements dépend toujours de la qualité des contrats, des procédures internes et de la réactivité de l’entreprise.