Taxe petits colis 2026 : combien coûtent les commandes hors UE ?
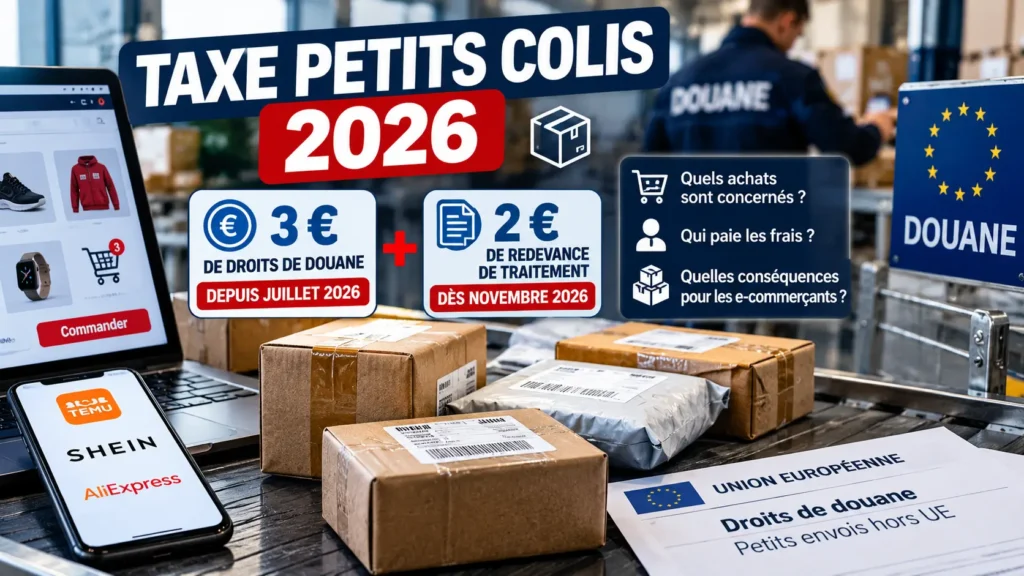
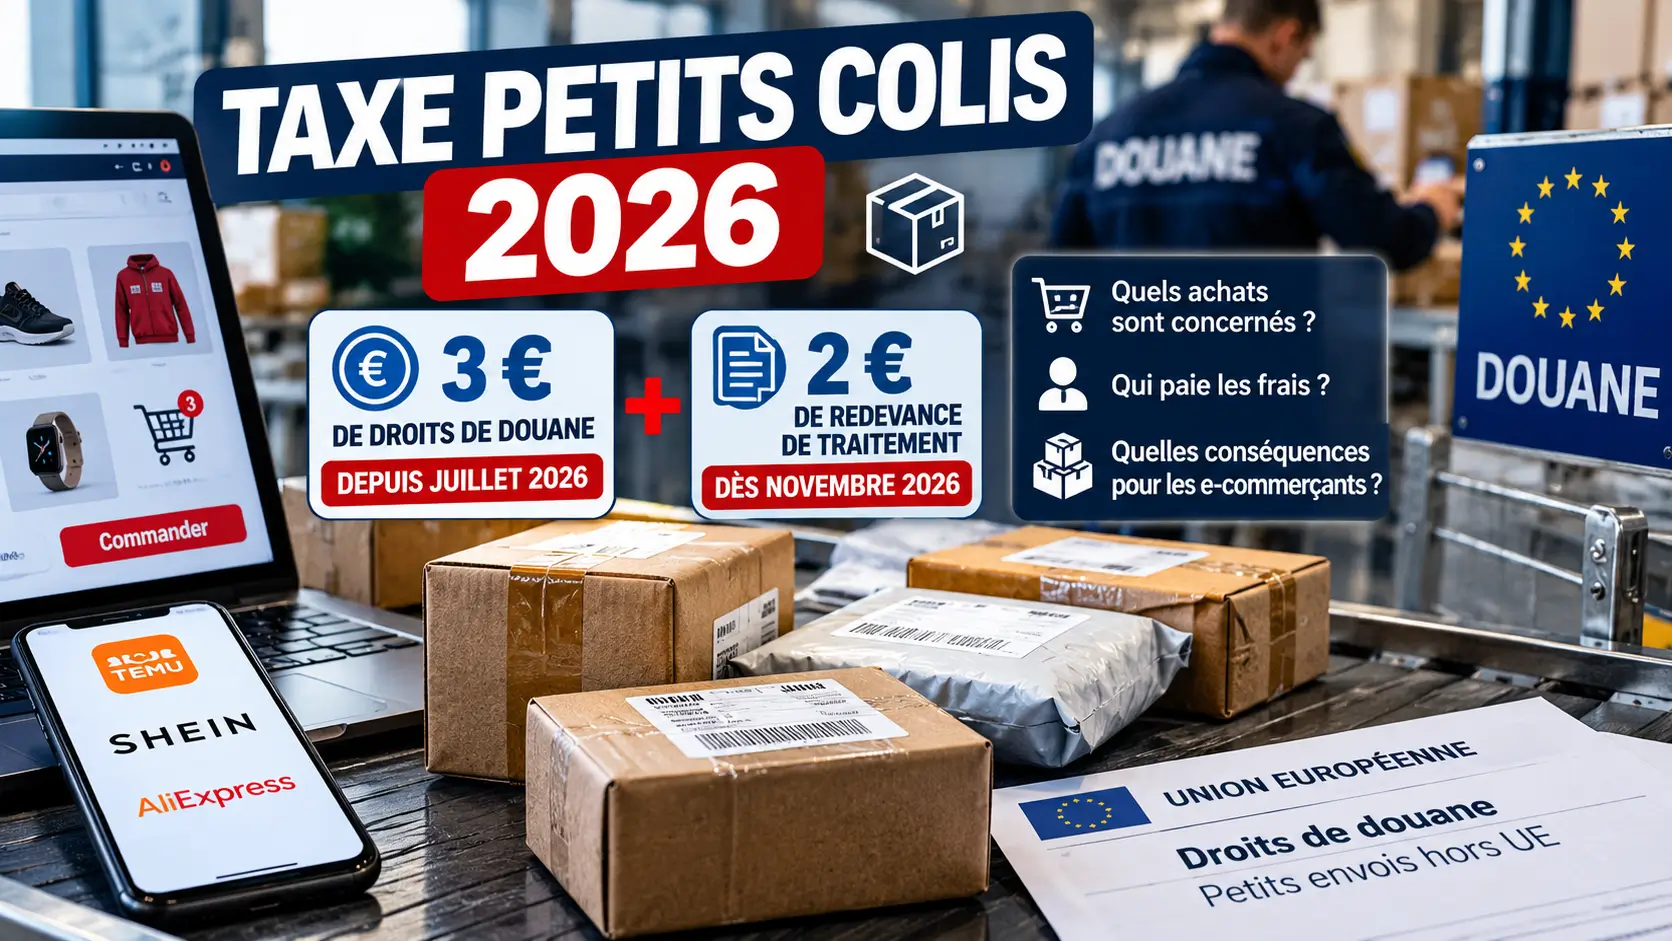
La taxe petits colis 2026 a profondément changé les règles des achats en ligne expédiés depuis les pays situés hors de l’Union européenne. Depuis le 1er juillet 2026, un droit de douane forfaitaire de 3 € s’applique aux catégories de marchandises contenues dans les petits envois concernés. Une redevance européenne de traitement de 2 € doit également entrer en vigueur le 1er novembre.
Ces mesures concernent notamment les ventes transfrontalières de produits à bas prix, souvent associées aux plateformes internationales. Mais elles ne se limitent ni aux commandes chinoises ni à quelques enseignes.
Pour les consommateurs, la question est simple : faudra-t-il payer davantage pour recevoir une commande ? Pour les e-commerçants, l’enjeu est plus large : déterminer qui supporte les frais, comment les intégrer dans les prix et comment éviter les mauvaises surprises à la livraison.
Voici les règles applicables au 27 octobre 2026.
Taxe petits colis 2026 : ce qui a réellement changé
Trois dispositifs se sont succédé ou complétés en quelques mois. Il est important de les distinguer, car ils n’ont ni la même nature juridique ni les mêmes dates d’application.
| Date | Mesure | Situation au 27 octobre 2026 |
|---|---|---|
| 1er mars 2026 | Taxe française de 2 € sur certains petits envois importés | Abrogée depuis le 1er juillet |
| 1er juillet 2026 | Droit de douane européen forfaitaire de 3 € | En vigueur |
| 1er novembre 2026 | Redevance européenne de traitement de 2 € | Entrée en vigueur annoncée |
La taxe française de 2 € n’est plus applicable
La loi de finances française pour 2026 avait créé une taxe nationale sur les articles importés dans des envois de faible valeur.
Entrée en vigueur le 1er mars, elle a été supprimée dès le 1er juillet 2026.
La Direction générale des douanes et droits indirects confirme cette abrogation dans son point d’information officiel sur la taxe des petits colis.
Il serait donc incorrect d’affirmer que la taxe française de 2 € continue de s’ajouter aux droits de douane européens.
Les droits de douane européens de 3 € s’appliquent depuis juillet
Depuis le 1er juillet 2026, l’Union européenne a supprimé l’exonération de droits de douane qui bénéficiait auparavant à de nombreux envois d’une valeur maximale de 150 €.
Un droit forfaitaire temporaire de 3 € s’applique désormais aux différentes catégories tarifaires de marchandises contenues dans les envois concernés.
Cette mesure est prévue par le règlement (UE) 2026/382 et détaillée par la Commission européenne dans ses recommandations aux opérateurs.
Le dispositif doit fonctionner jusqu’au 1er juillet 2028, date prévue pour le passage à un système douanier plus complet. Une prolongation reste possible selon l’évolution du calendrier européen.
Une redevance supplémentaire arrive le 1er novembre
La réforme prévoit également une redevance de traitement destinée à contribuer au financement des contrôles douaniers.
D’après les informations publiées par la Commission européenne le 7 octobre 2026, son montant est fixé à 2 €, avec une application prévue à partir du 1er novembre 2026.
Cette redevance est distincte des droits de douane forfaitaires de 3 €.
La documentation officielle est accessible sur la page consacrée à la réforme douanière de l’Union européenne.
Au 27 octobre, elle ne doit pas être présentée comme déjà applicable aux commandes importées.
Faut-il payer 3 € pour chaque produit commandé ?
Non. Le calcul ne repose pas simplement sur le nombre d’objets contenus dans un colis.
Les droits de douane forfaitaires de 3 € sont calculés selon les catégories tarifaires de marchandises.
Deux produits identiques relevant de la même catégorie ne déclenchent donc pas nécessairement deux fois le forfait.
Le Conseil de l’Union européenne fournit des exemples permettant de comprendre ce mécanisme.
Exemples de calcul
| Contenu du colis | Catégories tarifaires | Droits forfaitaires |
|---|---|---|
| Trois tee-shirts identiques | 1 | 3 € |
| Un tee-shirt et une montre | 2 | 6 € |
| Deux jouets identiques, un manteau et du shampoing | 3 | 9 € |
Ces exemples supposent que les produits relèvent effectivement des catégories tarifaires indiquées et que l’envoi est soumis au régime forfaitaire.
La classification douanière dépend des caractéristiques réelles des marchandises. Deux produits qui semblent proches peuvent parfois relever de catégories différentes.
Il ne faut donc pas appliquer automatiquement la formule « nombre de produits × 3 € ».
Quels achats sont concernés par les nouveaux frais de douane ?
Le dispositif vise les ventes à distance de marchandises importées depuis des pays situés hors de l’Union européenne, dans les conditions prévues par la réglementation.
Il concerne les petits envois d’une valeur intrinsèque n’excédant pas 150 €.
Cela peut inclure des vêtements, accessoires, articles de décoration, produits électroniques ou autres marchandises achetées en ligne.
L’application dépend toutefois du régime douanier, du lieu d’importation et d’éventuelles exemptions.
Les achats sur Temu, Shein et d’autres plateformes
Les plateformes internationales sont particulièrement concernées lorsque les marchandises sont expédiées directement depuis un pays tiers vers un consommateur européen.
Mais il faut éviter une généralisation.
Acheter sur une plateforme internationale ne signifie pas automatiquement que chaque commande déclenche les mêmes frais.
Le parcours logistique, le statut douanier des marchandises et le régime de vente peuvent modifier les obligations applicables.
Un produit déjà régulièrement importé et mis en libre circulation dans l’Union européenne n’est pas dans la même situation qu’un produit expédié directement depuis un pays tiers.
La réglementation ne vise pas une entreprise ou un pays particulier : elle s’applique selon les caractéristiques de l’importation.
Qu’en est-il des commandes supérieures à 150 € ?
Le régime forfaitaire de 3 € concerne les envois de faible valeur relevant de son champ d’application.
Pour les marchandises dépassant le seuil prévu, les règles douanières ordinaires doivent être examinées.
Le montant des droits éventuels dépend notamment de la nature des produits, de leur origine et de leur classification.
Il serait donc incorrect d’affirmer qu’une commande supérieure à 150 € est automatiquement exonérée.
Qui paie les droits de douane : le vendeur ou l’acheteur
La réglementation européenne fait peser les obligations douanières sur les opérateurs concernés, notamment les vendeurs, importateurs ou déclarants selon le régime utilisé.
La Commission européenne précise dans sa documentation que le droit forfaitaire n’est pas conçu comme une taxe directement imposée au consommateur final.
Cela ne signifie pas que les achats resteront nécessairement au même prix.
Un vendeur peut absorber ces coûts, réduire sa marge ou les répercuter dans ses tarifs, sous réserve des règles applicables.
Il faut donc distinguer deux notions :
Le redevable légal est l’opérateur chargé de payer les droits à l’administration.
Le coût économique final correspond à la personne ou à l’entreprise qui supporte effectivement la dépense.
Cette distinction explique pourquoi une nouvelle obligation douanière peut entraîner une hausse des prix sans que l’acheteur soit lui-même le redevable légal.
Peut-on recevoir une facture supplémentaire à la livraison ?
Des frais peuvent apparaître lors d’une importation selon le mode de dédouanement et les conditions de vente.
Cependant, il ne faut pas confondre les droits de douane réglementaires avec les frais de présentation ou de gestion éventuellement facturés par un transporteur.
Avant de commander, vérifiez les informations fournies par le vendeur concernant les taxes, les droits et les frais de livraison.
En cas de demande de paiement inattendue, contrôlez son origine auprès du vendeur ou du transporteur par leurs canaux officiels.
La TVA s’ajoute-t-elle aux droits de douane ?
La TVA et les droits de douane sont deux mécanismes distincts.
La suppression de l’exonération douanière de 150 € ne signifie pas que les petits colis étaient auparavant exonérés de TVA.
Depuis 2021, les règles européennes du commerce électronique prévoient déjà des obligations de TVA sur les ventes à distance de biens importés.
Le guichet unique IOSS permet, dans certaines conditions, de déclarer et de payer la TVA sur les ventes concernées.
Les nouvelles mesures douanières s’articulent avec ces règles existantes.
La Commission a publié des précisions sur le traitement TVA du droit forfaitaire de 3 €.
Pour un commerçant, il est donc essentiel de distinguer le prix du produit, la TVA, les droits de douane, la redevance de traitement et les éventuels frais de transporteur.
Pourquoi l’Union européenne modifie-t-elle les règles ?
La réforme répond à l’augmentation considérable du nombre de marchandises de faible valeur importées dans l’Union européenne.
Selon la Commission européenne, près de 5,9 milliards d’articles de faible valeur ont été importés dans l’UE en 2025.
Ce volume représente une pression importante sur les administrations douanières.
Les autorités européennes mettent en avant trois objectifs : améliorer l’équité concurrentielle entre vendeurs, renforcer les contrôles des produits et moderniser les procédures d’importation.
Une question de concurrence pour les commerçants européens
Avant juillet 2026, certaines marchandises importées individuellement bénéficiaient d’une exonération de droits de douane qui ne s’appliquait pas de la même manière aux importations commerciales classiques.
Cette différence pouvait créer un avantage pour certains modèles de vente directe depuis des pays tiers.
La suppression de l’exonération vise à réduire cet écart.
Elle ne garantit toutefois pas que les produits importés deviendront aussi chers que ceux commercialisés par des entreprises européennes.
Les écarts de coûts de production, de logistique, de distribution et de fiscalité restent importants.
Des contrôles renforcés sur les produits
La réforme ne porte pas uniquement sur les recettes douanières.
La Commission européenne souligne également les risques liés à l’importation de marchandises non conformes aux exigences européennes.
Les contrôles concernent notamment les jouets, les produits électroniques, les cosmétiques et d’autres catégories soumises à des obligations de sécurité.
Les nouvelles règles prévoient un renforcement de la traçabilité et des responsabilités des opérateurs.
Quelles conséquences pour les petites boutiques e-commerce ?
Pour les indépendants qui exploitent une boutique WordPress ou WooCommerce, les effets dépendent principalement de leur modèle logistique.
Une entreprise qui achète ses stocks auprès d’un grossiste européen ne rencontre pas nécessairement les mêmes obligations qu’un vendeur qui expédie directement chaque commande depuis un pays tiers.
Cas n° 1 : vous expédiez depuis un stock déjà importé dans l’UE
Lorsque les marchandises ont été régulièrement mises en libre circulation dans l’Union européenne, leur vente ultérieure depuis ce stock ne constitue pas une nouvelle importation depuis un pays tiers.
Le coût douanier éventuel a pu être supporté en amont, lors de l’importation initiale.
Il peut néanmoins influencer le prix d’achat du stock.
Cas n° 2 : vous pratiquez le dropshipping depuis un pays tiers
Le modèle du dropshipping nécessite une vigilance particulière lorsque les commandes sont expédiées directement vers les clients européens.
Le vendeur doit comprendre qui réalise les formalités douanières, qui est responsable du paiement et comment les frais sont intégrés au prix.
Il doit aussi s’assurer que les produits respectent les règles européennes applicables.
Une marge calculée sans intégrer les obligations d’importation peut devenir insuffisante.
Cas n° 3 : vous importez vous-même des produits pour les revendre
Si vous achetez des marchandises hors UE pour constituer un stock, il faut examiner les règles applicables à vos opérations d’importation.
Le régime des petits envois n’est pas automatiquement adapté à tous les achats professionnels.
La valeur, la déclaration douanière et les conditions d’importation doivent être étudiées avec votre déclarant ou votre prestataire logistique.
Quatre vérifications utiles pour les e-commerçants
Avant de modifier vos prix, commencez par identifier les flux réellement concernés.
- Origine des expéditions : les commandes partent-elles d’un pays tiers ou d’un stock déjà importé dans l’UE ?
- Responsabilités douanières : qui effectue la déclaration et acquitte les droits ?
- Coûts réels : les frais sont-ils déjà intégrés aux tarifs du fournisseur ou du transporteur ?
- Information du client : les conditions de livraison et les éventuels frais supplémentaires sont-ils clairement annoncés ?
L’objectif n’est pas d’augmenter automatiquement tous les prix, mais d’identifier les commandes dont le coût a réellement changé.
La taxe sur les petits colis va-t-elle faire augmenter les prix ?
Une hausse est possible, mais elle n’est ni automatique ni identique pour toutes les commandes.
Un vendeur disposant d’une marge importante peut choisir d’absorber les frais. Un autre peut les répercuter partiellement ou totalement.
Les plateformes peuvent également modifier leurs chaînes logistiques, leurs politiques de prix ou leurs modalités d’importation.
L’effet dépend donc du produit, du vendeur et du parcours d’expédition.
Pour le consommateur, le meilleur indicateur reste le prix total à payer, incluant les frais annoncés.
Pour le professionnel, il faut examiner la marge après achat, transport, droits de douane, frais de traitement et autres charges réellement applicables.
Ce qui doit encore évoluer en 2026 et 2028
Au 27 octobre 2026, la prochaine échéance importante est le 1er novembre, avec l’entrée en application annoncée de la redevance européenne de traitement de 2 €.
Il faudra suivre les modalités pratiques de perception et leur intégration dans les systèmes douaniers.
Une autre étape est prévue pour juillet 2028, avec la mise en service programmée de la plateforme européenne de données douanières pour le commerce électronique.
Le droit forfaitaire temporaire de 3 € doit alors céder la place aux droits calculés selon les règles tarifaires ordinaires, sous réserve d’éventuels ajustements du calendrier.
Les vendeurs qui importent régulièrement des marchandises devront donc continuer à surveiller la réglementation.
Ces articles pourraient aussi vous intéresser
Pour approfondir les évolutions du commerce électronique, retrouvez également sur DigitalBoxTech :
- [TikTok Shop beauté : une opportunité pour les petites marques ?](URL à compléter) — Comprendre les commissions, l’affiliation et la rentabilité d’un nouveau canal de vente.
- IA et e-commerce : vers le commerce unifié — Les transformations du parcours d’achat et des outils commerciaux.
- Commerce agentique : quand les agents IA passent au paiement — Les nouvelles formes d’automatisation des achats en ligne.
Conclusion : ce qu’il faut retenir avant de commander ou de vendre
La taxe petits colis 2026 ne correspond pas à une seule mesure.
La taxe française de 2 € a été supprimée le 1er juillet. Depuis cette date, un droit de douane européen forfaitaire de 3 € s’applique aux catégories tarifaires de marchandises des envois concernés. Une redevance de traitement de 2 € doit entrer en vigueur le 1er novembre.
Pour les consommateurs, la priorité est de vérifier le prix final et les conditions d’importation avant de commander.
Pour les e-commerçants, le principal enjeu consiste à connaître leurs responsabilités douanières, identifier les coûts réellement applicables et préserver des marges cohérentes.
La règle essentielle : ne confondez pas taxe nationale, droits de douane européens, TVA et frais de traitement. Ce sont des mécanismes différents, avec des conditions propres.